Domain stufenpressen.de kaufen?
Wir ziehen mit dem Projekt
stufenpressen.de um.
Sind Sie am Kauf der Domain
stufenpressen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stufenpressen.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
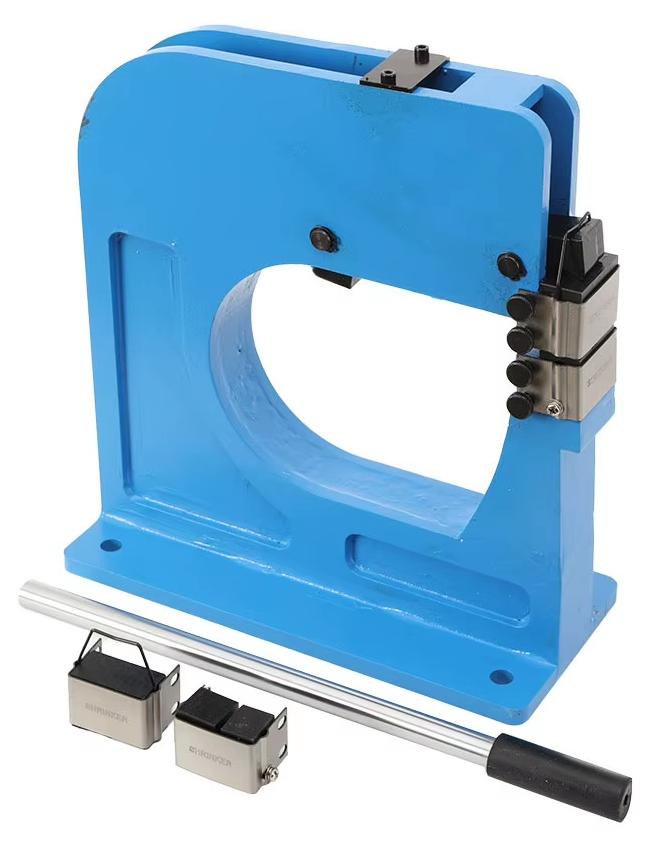
Blechstreck- und Schrumpfmaschine - SS-16 Manuelle Metallbearbeitungsmaschine - Für die BlechbearbeitungManuelle Blechstreck- und Schrumpfmaschine zum präzisen Formen von Metallblechen und Profilen - robust, vielseitig und für Werkstattarbeiten ausgelegt. Ihre Vorteile Strecken und Schrumpfen für vielseitige FormarbeitenBearbeitet Material bis 1,5 mm Stärke216 mm Ausladung für gebogene und unebene WerkstückeStabile Konstruktion mit Montagebohrungen und griffigem Handhebel Präzise Formgebung Die Maschine ermöglicht manuelles Strecken und Schrumpfen, um Metallbleche und Profile an unterschiedliche Konturen anzupassen. So lassen sich auch S-förmige Biegungen formen. Vielseitige Materialbearbeitung Sie eignet sich für Stahl, Aluminium, Kupfer, Messing und Schmiedeeisen bis zu einer Materialstärke von 1,5 mm. Stabil und komfortabel bedienbar Die robuste Bauweise und integrierten Montagebohrungen sorgen für sicheren Stand. Der Handhebel unterstützt eine kontrollierte Kraftübertragung bei der Bearbeitung. Lieferumfang 1 manuelle Blechstreck- und Schrumpfmaschine Technische Daten Maximale Materi483,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HH Fugenmeister Radien ; HH Maschinenbau (R-03)Einleitung Fugenglätter-Set Radien Eigenschaften • Kantenstabil\n• Abriebfest und hochflexibel\n• Für dauerelastisches Ausfugen Lieferumfang • In Kunststoffbox \n• 4; 6; 8; 10; 12; 14 mm (R-03)8,27 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
HH Fugenmeister Winkel ; HH Maschinenbau (W-03)Einleitung Fugenglätter-Set Winkel Eigenschaften • Kantenstabil\n• Abriebfest und hochflexibel\n• Für dauerelastisches Ausfugen Lieferumfang • In Kunststoffbox\n• 45°-Winkel mit 5/6 mm-Kante, 45°-Winkel mit 8/10 mm-Kante und Eckschablone Radius 3 mm/90° Winkel (W-03)8,28 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
HH Fugenschneider Delta ; HH Maschinenbau (DF-2004)Einleitung Fugenschneider Delta Eigenschaften • Für harte Untergründe wie Keramik, Marmor, Granit und Fliesen\n• Zum gründlichen Entfernen von flexiblen Dichtstoffmassen wie Silikon, Acryl oder Dichtstoffkleber aus Anschluss-, Bewegungs- und Dehnfugen.\n• Hinweis: Nur für die genannten Materialien verwendbar. Nicht geeignet für Kunststoffe oder Holzprodukte (DF-2004)20,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **


Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
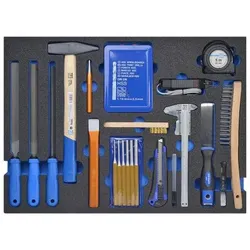
SW Stahl Werkstattwagensortiment für Blechbearbeitung/Karosserie 38-teiligGroße Einlage für eine komplette Schublade mit folgender Bestückung: 1x Ventillehre, 0,05-1,00 mm, 13 Blatt 1x Schlosshammer, 500 g 1x Stahldrahtbürste mit Holzkörper, 3 reihig 1x Bandmaß 5 m 1x Präzisionsmessschieber 150 mm 6x Splintentreiber 2 - 8 mm 19x HSS Spiralbohrer, 1-10 mm 1x Industriefeile, flachstumpf, Hieb 2, 200 mm 1x Industriefeile, halbrund, Hieb 2, 200 mm 1x Industriefeile, dreikant, Hieb 2, 200 mm 1x Flachmeißel, 200 mm 1x Körner, 120 x 12 mm 1x Zündkerzenbürste, 150 mm 1x Polaritätstester, 3-48 V 1x Profi-Schaber, Klingenbreite 30 mm 1x Abbrechmesser mit Ersatzklingen178,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
E/D/E Kopiersäge Hoher Bügel 16,5mm Präzisionsarbeit Holz+ (2342167)Einleitung Die E/D/E Kopiersäge mit hohem Bügel ist ein Präzisionswerkzeug für feine Holzarbeiten. Eigenschaften • Vernickelter Stahlbügel für hohe Stabilität \n• Orangelackierter Griff aus Buchenholz für sicheren Halt \n• Schnelles und unkompliziertes Blattspannen durch Drehgriff \n• Austauschbares Sägeblatt um 360° verstellbar für flexible Anwendungen \n• Sägeblatt aus gehärtetem und vergütetem Kohlenstoffstahl, gefräst und geschränkt \n• Feine 14 TPI Zahnung für präzise Schnitte in Holz und Kunststoff Anwendung • Präzisionsschnitte in Holz \n• Verwendung bei filigranen Holzarbeiten \n• Einsatz in Werkstätten für detailgenaue Sägearbeiten \n• Geeignet für feine Kopier- und Zuschnittarbeiten Lieferumfang • 1 x Kopiersäge Hoher Bügel 16,5mm (2342167)22,38 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Blechstreck- und Schrumpfmaschine - SS-16 Manuelle Metallbearbeitungsmaschine - Für die BlechbearbeitungManuelle Blechstreck- und Schrumpfmaschine zum präzisen Formen von Metallblechen und Profilen - robust, vielseitig und für Werkstattarbeiten ausgelegt. Ihre Vorteile Strecken und Schrumpfen für vielseitige FormarbeitenBearbeitet Material bis 1,5 mm Stärke216 mm Ausladung für gebogene und unebene WerkstückeStabile Konstruktion mit Montagebohrungen und griffigem Handhebel Präzise Formgebung Die Maschine ermöglicht manuelles Strecken und Schrumpfen, um Metallbleche und Profile an unterschiedliche Konturen anzupassen. So lassen sich auch S-förmige Biegungen formen. Vielseitige Materialbearbeitung Sie eignet sich für Stahl, Aluminium, Kupfer, Messing und Schmiedeeisen bis zu einer Materialstärke von 1,5 mm. Stabil und komfortabel bedienbar Die robuste Bauweise und integrierten Montagebohrungen sorgen für sicheren Stand. Der Handhebel unterstützt eine kontrollierte Kraftübertragung bei der Bearbeitung. Lieferumfang 1 manuelle Blechstreck- und Schrumpfmaschine Technische Daten Maximale Materi483,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HH Fugenmeister Radien ; HH Maschinenbau (R-03)Einleitung Fugenglätter-Set Radien Eigenschaften • Kantenstabil\n• Abriebfest und hochflexibel\n• Für dauerelastisches Ausfugen Lieferumfang • In Kunststoffbox \n• 4; 6; 8; 10; 12; 14 mm (R-03)8,27 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
HH Fugenmeister Winkel ; HH Maschinenbau (W-03)Einleitung Fugenglätter-Set Winkel Eigenschaften • Kantenstabil\n• Abriebfest und hochflexibel\n• Für dauerelastisches Ausfugen Lieferumfang • In Kunststoffbox\n• 45°-Winkel mit 5/6 mm-Kante, 45°-Winkel mit 8/10 mm-Kante und Eckschablone Radius 3 mm/90° Winkel (W-03)8,28 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
HH Fugenschneider Delta ; HH Maschinenbau (DF-2004)Einleitung Fugenschneider Delta Eigenschaften • Für harte Untergründe wie Keramik, Marmor, Granit und Fliesen\n• Zum gründlichen Entfernen von flexiblen Dichtstoffmassen wie Silikon, Acryl oder Dichtstoffkleber aus Anschluss-, Bewegungs- und Dehnfugen.\n• Hinweis: Nur für die genannten Materialien verwendbar. Nicht geeignet für Kunststoffe oder Holzprodukte (DF-2004)20,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
ALUDERM Erste-Hilfe-Koffer »SPEZIAL MT-CD Maschinenbau«, 40x30x15 cmErste-Hilfe-Koffer »SPEZIAL MT-CD Maschinenbau«, Füllung nach DIN-Norm: DIN 13157, Einsatzort: Werkstatt, Industrie, Montage: Wandmontage, Höhe: 300 mm, Artikelbezeichnung: SPEZIAL MT-CD Maschinenbau, Tiefe: 150 mm, Hersteller-Artikelnummer: 0360119, Breite: 400 mm, gefüllt: Ja, Gesundheit/Erste Hilfe/Branchen Erste-Hilfe-Koffer192,68 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
SÖHNGEN Erste-Hilfe-Koffer SPEZIAL, berufsrisikenbezogen, Inhalt nach DIN 13157, MaschinenbauErste-Hilfe-Koffer SPEZIAL, berufsrisikenbezogen, Inhalt nach DIN 13157, Maschinenbau. Anlieferung = montiert. Füllung = nach DIN 13157. Höhe = 150 mm. Breite = 400 mm. Tiefe = 300 mm. Farbe = signalorange. Material = ABS-Kunststoff. Befestigungsart = mit Wandhalterung. Verschlussart = Drehriegel. Ausführung = Maschinenbau. Produkttyp = Erste-Hilfe-Koffer. Zolltarifnummer = 30065000. Herkunftsland = DEU. Bruttogewicht = 7.236 kg. Gewicht = 6.5 kg. Nachhaltigkeit = CO2-Fußabdruck berechnet. Für jede Berufsgruppe die richtige Lösung. Inneneinteilung verstellbar. Inklusive Wandhalterung mit 90°-Stopp-Arretierung. Formbeständig, schlagfest und temperaturbeständig. Spritzwassergeschützt und staubdicht. Erste-Hilfe-Koffer SPEZIAL - robuster Verbandkasten für mehr Betriebssicherheit Der Erste-Hilfe-Koffer SPEZIAL vereint einen normgerechten Verbandkasten mit einer berufsrisikobezogenen Erweiterung und unterstützt so eine bedarfsgerechte Erste-Hilfe-Ausstattung in unterschiedlichen Arbeitsbereichen. Die durchdachte Ausstattung trägt zu einer hohen Betriebssicherheit im betrieblichen Alltag bei. Der Verbandkasten enthält eine Basis-Ausstattung entsprechend der aktuellen DIN-Norm für Betriebsverbandkästen und wird durch eine individuell auf verschiedene Berufsgruppen abgestimmte Ergänzung erweitert. Dadurch lässt sich die Erste-Hilfe-Ausstattung an branchenspezifische Anforderungen anpassen und unterstützt eine schnelle Versorgung im Ernstfall. Der Koffer besteht aus regeneratfreiem ABS-Kunststoff und überzeugt durch seine formbeständige, schlagfeste und temperaturbeständige Ausführung. Zudem ist der Verbandkasten spritzwassergeschützt, staubdicht und wartungsfrei. Eine umlaufende Gummidichtung schützt den Inhalt zuverlässig vor äußeren Einflüssen. Drehverschlüsse, Tragegriff und Plombiervorrichtung sorgen für eine sichere Handhabung im täglichen Einsatz. Die verstellbare Inneneinteilung ermöglicht eine übersichtliche Organisation des Inhalts. Dank der mitgelieferten Wandhalterung mit 90°-Stopp-Arretierung bleibt der Verbandkasten jederzeit griffbereit und kann bei Bedarf schnell entnommen werden. Die auffällige Signalfarbe Orange verbessert zusätzlich die Sichtbarkeit und unterstützt die Betriebssicherheit in Werkstätten, Produktionsbereichen, Lagern und weiteren gewerblichen Arbeitsumgebungen. Der Verbandkasten bietet damit für unterschiedliche Berufsgruppe eine passende Erste-Hilfe-Lösung. Höhe x Breite x Tiefe ca. 150 x 400 x 300 mm. Erste-Hilfe-Koffer enthalten sterile Verbandstoffe und sind daher von der Rückgabe ausgeschlossen. Für weitere Berufsgruppen auf Anfrage.282,03 €*Versand: 11,78 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.