Domain stufenpressen.de kaufen?
Wir ziehen mit dem Projekt
stufenpressen.de um.
Sind Sie am Kauf der Domain
stufenpressen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stufenpressen.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
HH Fugenmeister Radien ; HH Maschinenbau (R-03)Einleitung Fugenglätter-Set Radien Eigenschaften • Kantenstabil\n• Abriebfest und hochflexibel\n• Für dauerelastisches Ausfugen Lieferumfang • In Kunststoffbox \n• 4; 6; 8; 10; 12; 14 mm (R-03)8,27 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
HH Fugenmeister Winkel ; HH Maschinenbau (W-03)Einleitung Fugenglätter-Set Winkel Eigenschaften • Kantenstabil\n• Abriebfest und hochflexibel\n• Für dauerelastisches Ausfugen Lieferumfang • In Kunststoffbox\n• 45°-Winkel mit 5/6 mm-Kante, 45°-Winkel mit 8/10 mm-Kante und Eckschablone Radius 3 mm/90° Winkel (W-03)8,28 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
HH Fugenschneider Delta ; HH Maschinenbau (DF-2004)Einleitung Fugenschneider Delta Eigenschaften • Für harte Untergründe wie Keramik, Marmor, Granit und Fliesen\n• Zum gründlichen Entfernen von flexiblen Dichtstoffmassen wie Silikon, Acryl oder Dichtstoffkleber aus Anschluss-, Bewegungs- und Dehnfugen.\n• Hinweis: Nur für die genannten Materialien verwendbar. Nicht geeignet für Kunststoffe oder Holzprodukte (DF-2004)20,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
SÖHNGEN Erste-Hilfe-Koffer SPEZIAL, berufsrisikenbezogen, Inhalt nach DIN 13157, MaschinenbauErste-Hilfe-Koffer SPEZIAL, berufsrisikenbezogen, Inhalt nach DIN 13157, Maschinenbau. Anlieferung = montiert. Füllung = nach DIN 13157. Höhe = 150 mm. Breite = 400 mm. Tiefe = 300 mm. Farbe = signalorange. Material = ABS-Kunststoff. Befestigungsart = mit Wandhalterung. Verschlussart = Drehriegel. Ausführung = Maschinenbau. Produkttyp = Erste-Hilfe-Koffer. Zolltarifnummer = 30065000. Herkunftsland = DEU. Bruttogewicht = 7.236 kg. Gewicht = 6.5 kg. Nachhaltigkeit = CO2-Fußabdruck berechnet. Für jede Berufsgruppe die richtige Lösung. Inneneinteilung verstellbar. Inklusive Wandhalterung mit 90°-Stopp-Arretierung. Formbeständig, schlagfest und temperaturbeständig. Spritzwassergeschützt und staubdicht. Erste-Hilfe-Koffer SPEZIAL - robuster Verbandkasten für mehr Betriebssicherheit Der Erste-Hilfe-Koffer SPEZIAL vereint einen normgerechten Verbandkasten mit einer berufsrisikobezogenen Erweiterung und unterstützt so eine bedarfsgerechte Erste-Hilfe-Ausstattung in unterschiedlichen Arbeitsbereichen. Die durchdachte Ausstattung trägt zu einer hohen Betriebssicherheit im betrieblichen Alltag bei. Der Verbandkasten enthält eine Basis-Ausstattung entsprechend der aktuellen DIN-Norm für Betriebsverbandkästen und wird durch eine individuell auf verschiedene Berufsgruppen abgestimmte Ergänzung erweitert. Dadurch lässt sich die Erste-Hilfe-Ausstattung an branchenspezifische Anforderungen anpassen und unterstützt eine schnelle Versorgung im Ernstfall. Der Koffer besteht aus regeneratfreiem ABS-Kunststoff und überzeugt durch seine formbeständige, schlagfeste und temperaturbeständige Ausführung. Zudem ist der Verbandkasten spritzwassergeschützt, staubdicht und wartungsfrei. Eine umlaufende Gummidichtung schützt den Inhalt zuverlässig vor äußeren Einflüssen. Drehverschlüsse, Tragegriff und Plombiervorrichtung sorgen für eine sichere Handhabung im täglichen Einsatz. Die verstellbare Inneneinteilung ermöglicht eine übersichtliche Organisation des Inhalts. Dank der mitgelieferten Wandhalterung mit 90°-Stopp-Arretierung bleibt der Verbandkasten jederzeit griffbereit und kann bei Bedarf schnell entnommen werden. Die auffällige Signalfarbe Orange verbessert zusätzlich die Sichtbarkeit und unterstützt die Betriebssicherheit in Werkstätten, Produktionsbereichen, Lagern und weiteren gewerblichen Arbeitsumgebungen. Der Verbandkasten bietet damit für unterschiedliche Berufsgruppe eine passende Erste-Hilfe-Lösung. Höhe x Breite x Tiefe ca. 150 x 400 x 300 mm. Erste-Hilfe-Koffer enthalten sterile Verbandstoffe und sind daher von der Rückgabe ausgeschlossen. Für weitere Berufsgruppen auf Anfrage.282,03 €*Versand: 11,78 €Sichere Weiterleitung zum Anbieter


-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
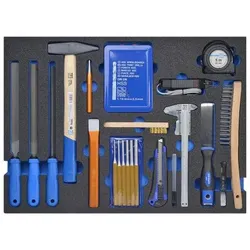
SW Stahl Werkstattwagensortiment für Blechbearbeitung/Karosserie 38-teiligGroße Einlage für eine komplette Schublade mit folgender Bestückung: 1x Ventillehre, 0,05-1,00 mm, 13 Blatt 1x Schlosshammer, 500 g 1x Stahldrahtbürste mit Holzkörper, 3 reihig 1x Bandmaß 5 m 1x Präzisionsmessschieber 150 mm 6x Splintentreiber 2 - 8 mm 19x HSS Spiralbohrer, 1-10 mm 1x Industriefeile, flachstumpf, Hieb 2, 200 mm 1x Industriefeile, halbrund, Hieb 2, 200 mm 1x Industriefeile, dreikant, Hieb 2, 200 mm 1x Flachmeißel, 200 mm 1x Körner, 120 x 12 mm 1x Zündkerzenbürste, 150 mm 1x Polaritätstester, 3-48 V 1x Profi-Schaber, Klingenbreite 30 mm 1x Abbrechmesser mit Ersatzklingen178,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
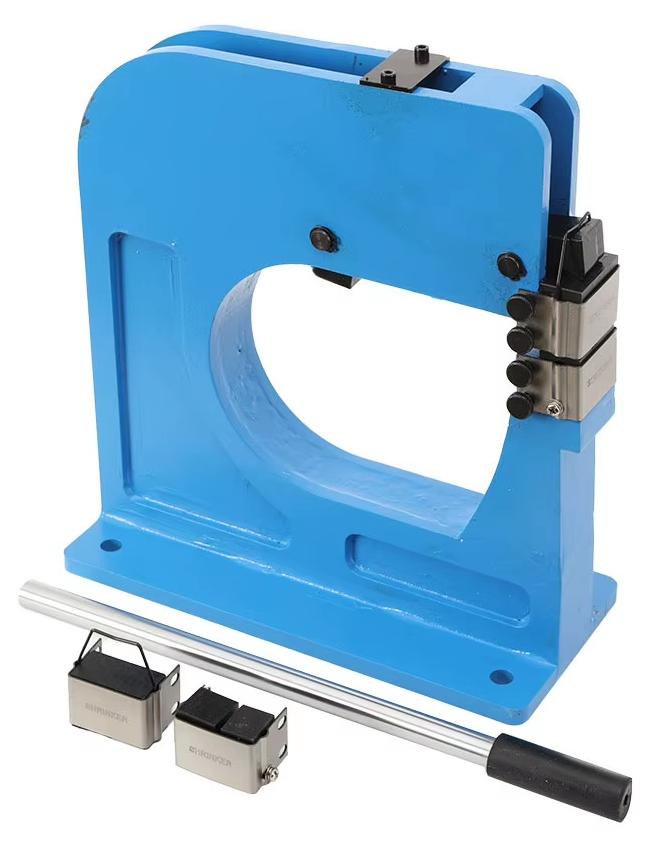
Blechstreck- und Schrumpfmaschine - SS-16 Manuelle Metallbearbeitungsmaschine - Für die BlechbearbeitungManuelle Blechstreck- und Schrumpfmaschine zum präzisen Formen von Metallblechen und Profilen - robust, vielseitig und für Werkstattarbeiten ausgelegt. Ihre Vorteile Strecken und Schrumpfen für vielseitige FormarbeitenBearbeitet Material bis 1,5 mm Stärke216 mm Ausladung für gebogene und unebene WerkstückeStabile Konstruktion mit Montagebohrungen und griffigem Handhebel Präzise Formgebung Die Maschine ermöglicht manuelles Strecken und Schrumpfen, um Metallbleche und Profile an unterschiedliche Konturen anzupassen. So lassen sich auch S-förmige Biegungen formen. Vielseitige Materialbearbeitung Sie eignet sich für Stahl, Aluminium, Kupfer, Messing und Schmiedeeisen bis zu einer Materialstärke von 1,5 mm. Stabil und komfortabel bedienbar Die robuste Bauweise und integrierten Montagebohrungen sorgen für sicheren Stand. Der Handhebel unterstützt eine kontrollierte Kraftübertragung bei der Bearbeitung. Lieferumfang 1 manuelle Blechstreck- und Schrumpfmaschine Technische Daten Maximale Materi483,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HH Fugenmeister Radien ; HH Maschinenbau (R-03)Einleitung Fugenglätter-Set Radien Eigenschaften • Kantenstabil\n• Abriebfest und hochflexibel\n• Für dauerelastisches Ausfugen Lieferumfang • In Kunststoffbox \n• 4; 6; 8; 10; 12; 14 mm (R-03)8,27 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
HH Fugenmeister Winkel ; HH Maschinenbau (W-03)Einleitung Fugenglätter-Set Winkel Eigenschaften • Kantenstabil\n• Abriebfest und hochflexibel\n• Für dauerelastisches Ausfugen Lieferumfang • In Kunststoffbox\n• 45°-Winkel mit 5/6 mm-Kante, 45°-Winkel mit 8/10 mm-Kante und Eckschablone Radius 3 mm/90° Winkel (W-03)8,28 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Istversteuerung
-
HH Fugenschneider Delta ; HH Maschinenbau (DF-2004)Einleitung Fugenschneider Delta Eigenschaften • Für harte Untergründe wie Keramik, Marmor, Granit und Fliesen\n• Zum gründlichen Entfernen von flexiblen Dichtstoffmassen wie Silikon, Acryl oder Dichtstoffkleber aus Anschluss-, Bewegungs- und Dehnfugen.\n• Hinweis: Nur für die genannten Materialien verwendbar. Nicht geeignet für Kunststoffe oder Holzprodukte (DF-2004)20,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
SÖHNGEN Erste-Hilfe-Koffer SPEZIAL, berufsrisikenbezogen, Inhalt nach DIN 13157, MaschinenbauErste-Hilfe-Koffer SPEZIAL, berufsrisikenbezogen, Inhalt nach DIN 13157, Maschinenbau. Anlieferung = montiert. Füllung = nach DIN 13157. Höhe = 150 mm. Breite = 400 mm. Tiefe = 300 mm. Farbe = signalorange. Material = ABS-Kunststoff. Befestigungsart = mit Wandhalterung. Verschlussart = Drehriegel. Ausführung = Maschinenbau. Produkttyp = Erste-Hilfe-Koffer. Zolltarifnummer = 30065000. Herkunftsland = DEU. Bruttogewicht = 7.236 kg. Gewicht = 6.5 kg. Nachhaltigkeit = CO2-Fußabdruck berechnet. Für jede Berufsgruppe die richtige Lösung. Inneneinteilung verstellbar. Inklusive Wandhalterung mit 90°-Stopp-Arretierung. Formbeständig, schlagfest und temperaturbeständig. Spritzwassergeschützt und staubdicht. Erste-Hilfe-Koffer SPEZIAL - robuster Verbandkasten für mehr Betriebssicherheit Der Erste-Hilfe-Koffer SPEZIAL vereint einen normgerechten Verbandkasten mit einer berufsrisikobezogenen Erweiterung und unterstützt so eine bedarfsgerechte Erste-Hilfe-Ausstattung in unterschiedlichen Arbeitsbereichen. Die durchdachte Ausstattung trägt zu einer hohen Betriebssicherheit im betrieblichen Alltag bei. Der Verbandkasten enthält eine Basis-Ausstattung entsprechend der aktuellen DIN-Norm für Betriebsverbandkästen und wird durch eine individuell auf verschiedene Berufsgruppen abgestimmte Ergänzung erweitert. Dadurch lässt sich die Erste-Hilfe-Ausstattung an branchenspezifische Anforderungen anpassen und unterstützt eine schnelle Versorgung im Ernstfall. Der Koffer besteht aus regeneratfreiem ABS-Kunststoff und überzeugt durch seine formbeständige, schlagfeste und temperaturbeständige Ausführung. Zudem ist der Verbandkasten spritzwassergeschützt, staubdicht und wartungsfrei. Eine umlaufende Gummidichtung schützt den Inhalt zuverlässig vor äußeren Einflüssen. Drehverschlüsse, Tragegriff und Plombiervorrichtung sorgen für eine sichere Handhabung im täglichen Einsatz. Die verstellbare Inneneinteilung ermöglicht eine übersichtliche Organisation des Inhalts. Dank der mitgelieferten Wandhalterung mit 90°-Stopp-Arretierung bleibt der Verbandkasten jederzeit griffbereit und kann bei Bedarf schnell entnommen werden. Die auffällige Signalfarbe Orange verbessert zusätzlich die Sichtbarkeit und unterstützt die Betriebssicherheit in Werkstätten, Produktionsbereichen, Lagern und weiteren gewerblichen Arbeitsumgebungen. Der Verbandkasten bietet damit für unterschiedliche Berufsgruppe eine passende Erste-Hilfe-Lösung. Höhe x Breite x Tiefe ca. 150 x 400 x 300 mm. Erste-Hilfe-Koffer enthalten sterile Verbandstoffe und sind daher von der Rückgabe ausgeschlossen. Für weitere Berufsgruppen auf Anfrage.282,03 €*Versand: 11,78 €Sichere Weiterleitung zum Anbieter
-
NOCH N Themenwelt Metallverarbeitung Bemalt, Stehend 35904Metallverarbeitung – 3D-Master-Figuren in Spur N Die Figuren-Themenwelt „Metallverarbeitung“ von NOCH bringt industrielle Szenen in Ihre Modelllandschaft. Dieses Set umfasst fein detaillierte Figuren und Werkstattzubehör, die eine realistische Metallverarbeitungswerkstatt darstellen. Mit Schweißgeräten, Drehmaschinen und Ambossen sowie Arbeitern bei verschiedenen Tätigkeiten wird jede Modelllandschaft aufgewertet. Die 3D-Master-Figuren in Spur N überzeugen durch präzise Details und hohe Qualität. Ideal geeignet, um authentische und lebendige Werkstattszenen in Ihrem Modellbauprojekt zu kreieren.34,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
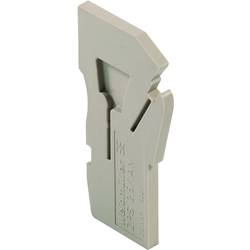
Weidmüller 1815440000 Steckerverbinder Passend für (Details): Bahntechnik. Maschinenbau oder Schiffsbau 25 St.Steckverbinder. Z-Reihe, Wemid, dunkelbeige. Eine Klemmenleiste für die Funktionseinheit, ein Steckverbinder für die Kabelbaumfertigung. In der Endmontage sind lediglich noch die zwei Einheiten zusammenzurasten - wie Steckverbinder. Fertig! Ob in den Anwendungsbereichen Bahntechnik, Maschinenbau oder Schiffsbau – allen dient die Z-Reihe von Weidmüller optimal. Denn sie ist einfach, sicher und schnell im Anschluss, problemlos im Handling und praxisgerecht im System. Modulare und flexible Anschlusstechniken sind dort besonders gefragt, wo ganze Funktionseinheiten vorgefertigt oder ausgetauscht werden sollen.41,68 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.